公益球场是城市体育空间,也是公共资源投入后形成的特殊资产。它的会计处理看似技术问题,实际牵动财政资金、社会捐赠、俱乐部投入与社区使用之间的边界。核算若模糊,公益属性就可能被商业收益掩盖,因此规范记账与披露值得持续关注。
近年来,上海海港、山东泰山、成都蓉城等俱乐部参与建设或运营的公益球场逐步增多,资金来源包括财政补助、体育彩票公益金、企业捐赠和俱乐部自筹。多种资金进入同一项目,若仍按普通商业资产一笔记账,后续折旧、开放和收益分配便难以说清。
建设启动时,会计需要区分资金性质。财政直接补助可按规定确认为政府补助,限定用于球场建设的捐赠应作为限定性净资产或专项应付款,俱乐部自筹部分则进入在建工程。土地若为划拨取得,不能简单按市场价虚增资产,而应披露权属和用途限制。
球场建成后进入运营,收入往往来自公益时段免费或低收费开放、商业时段租赁、青少年培训和赛事活动。核算时应按功能与时段分账,把公益开放的成本单独归集,把商业租赁收入和赛事收入分别确认。这样既能看清公益投入,也能防止商业收益挤占免费开放资源。
公益球场带有准公共品性质,开放对象是社区居民、青少年和业余球队,收费很难覆盖全部成本。若会计上完全按商业地产计提折旧并要求投资回报,运营方就会倾向压缩免费时段、提高商业租金。核算规则因此不只是记账方法,也在塑造球场的使用方向。
规范核算能防止国有资产流失,也能抑制俱乐部利用公益球场进行关联交易。北京国安、武汉三镇、浙江队等俱乐部若将训练基地或主场附属球场低价租给关联企业,报表上的收入成本就会失真。把公益资产与商业资产分开,才能让审计看清真实交易价格和公共资源去向。
落到操作层面,公益球场应设置辅助账,按场馆、功能区域、开放时段归集收支。免费开放时长、服务人次、青少年培训人数等非财务信息也要同步记录。折旧可按使用面积或实际开放时长分摊,商业区域承担更多成本,公益区域获得合理补偿,避免一笔糊涂账。
税务与票据处理同样关键。财政补助通常取得财政票据,公益捐赠应开具捐赠票据,商业租赁和培训收入则涉及增值税。公益开放若符合免税或不征税条件,需留存政策依据和开放记录。会计确认、税务申报与票据流必须一致,否则容易被认定为收入隐匿或虚增公益支出。
监督管理要让账目可被外部读懂。审计机构应关注公益球场的资金流向、折旧分摊和关联交易,社区代表与青少年球队教练可参与开放评价。中国足协和中足联在准入审查中查看俱乐部公益开放承诺,中超、中甲、中乙和足协杯主场服务也应纳入信息披露,形成可追溯的责任链。
一些俱乐部已经尝试把主场或训练基地的闲置时段向社区开放。成都蓉城、天津津门虎、梅州客家等球队在赛训之余安排公益场次,若这些场次只有模糊记录,成本就会被全部推给俱乐部或全部记入公益项目。按场次、时段和受益人群核算,才能真实反映谁投入、谁受益、谁该补偿。
实际操作仍有难点。PG电子球场看台、草坪、灯光和附属商业设施折旧年限不同,土地权属可能涉及划拨用地,政府补助采用总额法还是净额法也会影响利润表现。若不加区分,俱乐部报表可能因公益资产而大幅波动,甚至让中超准入财务指标失去可比性。统一口径和披露模板因此很迫切。
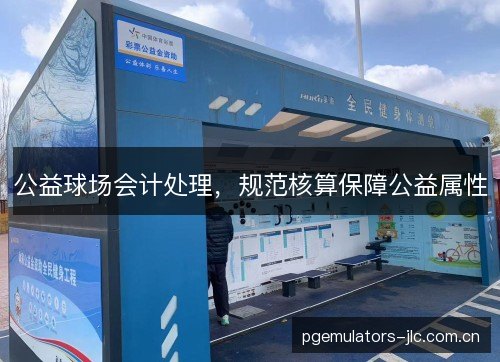
规范核算的意义在于保障公益属性。当公益球场资产、收入、成本和补偿都能分项呈现,社区就能判断免费时段是否被商业活动蚕食,捐赠人也能看到资金是否按约定使用。报表不再只是俱乐部融资工具,而成为公共资源受托责任的说明,社会资本参与青训和社区足球也更有信心。
往后看,财政部门、体育主管部门和中国足协可联合出台公益球场核算指引,明确资产确认、折旧分摊、收入划分和披露格式。俱乐部应把公益开放数据接入财务系统,球员武磊、教练徐正源等参与社区活动时也能留下受益记录。只有标准统一,审计、税务和联赛监管才能共享同一套语言。
公益球场的账本最终要回答一个朴素问题:这块场地究竟为谁服务。公益优先不等于拒绝商业收入,而是让商业收益有清晰边界,并反哺免费开放、青训和社区赛事。广州队、上海申花、河南队等俱乐部若能坚持透明核算,公众对足球投入的信任就会慢慢累积,球场也才真正属于城市。
随着社区足球、校园足球和职业俱乐部青训需求上升,公益球场会越来越多。把会计处理做扎实,让每一笔投入、每一项开放、每一份补偿都有据可查,公益属性就不会停留在口号里。那时,球场既是比赛训练空间,也是城市公共服务的稳定资产,更能经得起时间与审计检验。